Satış yapmak işin yarısıdır; diğer yarısı parayı tahsil etmektir. Açık hesap (veresiye ya da vadeli) çalışan her işletmede alacaklar zamanla büyür ve hangi müşterinin ne kadar süredir borçlu olduğu gözden kaçabilir. Ön muhasebede bunu görünür kılan iki temel araç vardır: cari ekstre ve yaşlandırma. Bu rehberde ikisini nasıl okuyacağınızı ve tahsilat takibini nasıl düzene sokacağınızı anlatıyoruz.
Cari hesap ve cari ekstre nedir?
Cari hesap, bir müşteri ya da tedarikçiyle aranızdaki borç-alacak ilişkisinin kaydıdır. Satış faturası müşterinin borcunu artırır; tahsilat, iade ve iskonto azaltır. Alış faturası tedarikçiye borcunuzu artırır; yaptığınız ödeme azaltır.
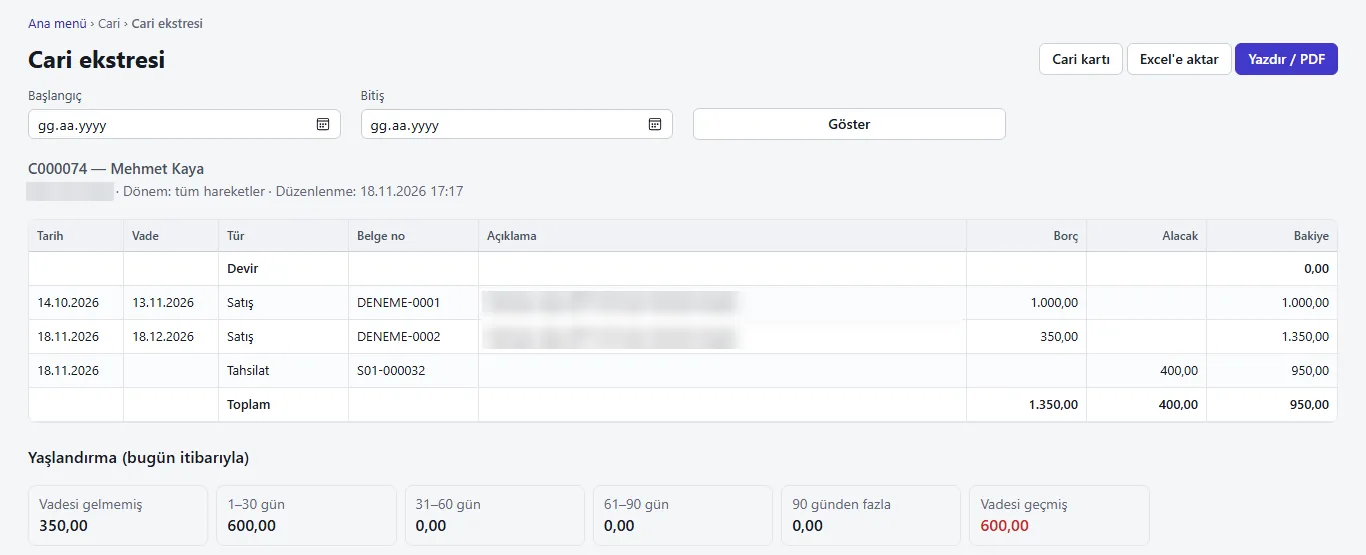
Cari ekstre, bu hareketlerin belirli bir tarih aralığındaki dökümüdür. Tipik bir ekstrede şu sütunlar bulunur:
- Tarih ve belge: hareketin tarihi, belge türü ve numarası.
- Açıklama: fatura, tahsilat, iade, virman vb.
- Borç ve alacak: hareketin tutarı ve yönü.
- Vade: o belgenin ödenmesi gereken tarih.
- Bakiye: her satırdan sonra güncellenen yürüyen bakiye.
Ekstre bir tarihten başlıyorsa ilk satırda o tarihe kadarki toplam, yani devir bakiyesi yer alır. Devirsiz bir ekstre yalnız o dönemin hareketlerini gösterir ve gerçek bakiyeyi yansıtmayabilir; müşteriye gönderirken bu ayrıma dikkat edin.
Ekstreyi okurken dikkat edilecekler
- Bakiyenin yönü: müşteri borçlu mu, yoksa fazla ödeme yapmış ve alacaklı mı? Ters işaret, açılış bakiyelerinde en sık görülen hatadır.
- Eşleşmeyen tahsilatlar: havale açıklaması yanlış yazıldığı için başka bir cariye işlenmiş tahsilatlar, ekstrede “ödenmemiş fatura” gibi görünür.
- Dövizli hareketler: dövizle çalışılan carilerde ekstre hem döviz hem TL karşılığıyla incelenmelidir; kur değişimi bakiyeyi etkiler.
- İade ve fiyat farkları: iade faturası ya da fiyat farkı faturası kesilmemişse, müşterinin “ben bunu iade ettim” itirazı ekstrede görünmez.
Yaşlandırma: alacak ne kadar eski?
Bir müşterinin toplam borcunun 50.000 TL olması tek başına çok şey söylemez. Bu borcun tamamı vadesi henüz gelmemiş faturalardan mı oluşuyor, yoksa bir kısmı aylardır bekliyor mu? Yaşlandırma raporu bu soruyu cevaplar: alacakları vadesine göre gruplara ayırır.
Yaygın gruplama şöyledir:
| Grup | Anlamı |
|---|---|
| Vadesi gelmemiş | Henüz ödenmesi gerekmeyen alacak |
| 0–30 gün gecikmiş | Hatırlatma yeterli olabilir |
| 31–60 gün gecikmiş | Telefonla takip, ödeme planı |
| 61–90 gün gecikmiş | Yeni satışlarda dikkat, risk limiti gözden geçirme |
| 90 günden eski | Yönetim kararı gerektiren, tahsili şüpheli olabilecek alacak |
Gruplar işletmeye göre değiştirilebilir; önemli olan aynı gruplamayı sürekli kullanıp ay ay karşılaştırmaktır. 90 günden eski alacakların toplam içindeki payı artıyorsa, satışınız artsa bile nakit sıkıntısına doğru gidiyor olabilirsiniz.
Ödemeler hangi faturayı kapatır?
Yaşlandırmanın doğru çıkması için tahsilatların hangi faturaları kapattığının belli olması gerekir. Genel kabul gören yöntem “ilk giren ilk kapanır”dır: tahsilat önce en eski faturayı kapatır. Müşteri belirli bir faturayı ödediğini belirtiyorsa, tahsilatı o faturayla eşleştirmek daha doğru sonuç verir.
Risk limiti: sorunu baştan önlemek
Her açık hesap müşterisine bir risk limiti tanımlamak, alacağın kontrolsüz büyümesini engeller. Limit aşıldığında ya da vadesi geçmiş borç varken yeni satış yapılmak istendiğinde program uyarmalı, gerekirse yönetici onayı istemelidir. Limitler müşterinin ödeme geçmişine göre düzenli olarak gözden geçirilmelidir.
Mutabakat: “bizdeki bakiye ile sizdeki tutuyor mu?”
Belirli aralıklarla, özellikle dönem sonlarında, cari hesaplarınızın karşı tarafın kayıtlarıyla tutup tutmadığını kontrol edin. Bunun için belirli bir tarih itibarıyla bakiyeyi gösteren bir mutabakat mektubu gönderilir; karşı taraf “mutabıkız” ya da “değiliz, fark şu” diye yanıt verir. Farklar genellikle henüz işlenmemiş bir fatura, yolda olan bir ödeme ya da yanlış cariye işlenmiş bir hareketten kaynaklanır.
Mevzuattan doğan mutabakat ve bildirim yükümlülükleri (ör. belirli tutarı aşan alım-satımların bildirimi) ayrı bir konudur; güncel sınırları ve süreleri mali müşavirinizle teyit edin.
Düzenli tahsilat rutini
- Her hafta yaşlandırma raporunu alın ve vadesi geçenleri listeleyin.
- Vadesi yeni geçenlere nazik bir hatırlatma ve güncel ekstre gönderin.
- 30 günü geçenleri telefonla arayın, ödeme tarihi alın ve kaydedin.
- 60 günü geçenlerde yeni satışları onaya bağlayın.
- Ay sonunda en büyük on borçlunun durumunu yönetimle gözden geçirin.
Kısa sorular
Veresiye defteri ile cari hesap arasında fark var mı?
Mantık aynıdır; fark kaydın nerede ve nasıl tutulduğundadır. Kâğıt veresiye defterinde toplam bakiye görünür ama vade, yaşlandırma ve otomatik hatırlatma yoktur. Kasada veresiye satışın doğrudan müşterinin cari hesabına işlenmesi, defteri ayrıca tutma ihtiyacını ortadan kaldırır ve müşteriye istendiğinde ekstre verilebilir.
Ekstreyi müşteriye ne sıklıkla göndermeliyim?
Düzenli çalışılan müşterilere ayda bir, dönem sonlarında ise mutlaka göndermek iyi bir uygulamadır. Düzenli gönderilen ekstre, itirazların erken gelmesini sağlar; altı ay sonra fark edilen bir hata, çözülmesi çok daha zor bir anlaşmazlığa dönüşür.
Tedarikçi tarafında da yaşlandırma gerekir mi?
Evet. Borçlarınızı vadesine göre görmek, ödeme planını yapmanızı ve nakit akışını öngörmenizi sağlar. Alacak ve borç yaşlandırmasını birlikte değerlendirmek, önümüzdeki haftalarda kasaya ne gireceğini ve ne çıkacağını gösterir.
Çek ve senetle yapılan tahsilatlar nasıl görünür?
Müşteriden alınan çek ya da senet cari hesabı kapatır, ancak para henüz tahsil edilmemiştir. Bu yüzden çek ve senet portföyünün vadesiyle ayrıca izlenmesi gerekir.
Geliştirme sürümünde Cari ekstresi (devir, borç, alacak, yürüyen bakiye) ve vadeye göre yaşlandırma çalışıyor; ekstre Excel’e aktarılıyor ve PDF olarak alınabiliyor. Mutabakat planlanan kapsamda. Tüm ekran görüntüleri
ADZ ERP’de nasıl planlanıyor?
ADZ ERP geliştirme aşamasındadır. Ön muhasebe modülünde cari takibi için planlanan kapsam:
- Tarih aralıklı, devirli, belge türü süzgeçli cari ekstre; vade sütunu ve yürüyen bakiye; PDF ve Excel çıktısı, e-posta ile gönderim.
- Dövizli carilerde döviz ve TL karşılığıyla ekstre.
- Cari yaşlandırma raporu; risk limiti ve vadesi geçmiş borç denetimi.
- Belirli tarih itibarıyla bakiye mektubu ile mutabakat ve yanıt kaydı.
Ayrıntılar ön muhasebe programı sayfasında.
ADZ ERP hakkında. ADZ ERP geliştirme aşamasındadır; henüz satışta değil. “ADZ ERP’de nasıl planlanıyor?” bölümündeki maddeler ürünün planlanan kapsamını anlatır; “Geliştirme sürümünde” kutusu bugün çalışan kısmı gösterir. Sıralama ve ayrıntılar geliştirme sürecinde değişebilir.